


De acuerdo con:
Artículo 69-B.- Cuando la autoridad fiscal detecte que un contribuyente ha estado emitiendo comprobantes sin contar con los activos, personal, infraestructura o capacidad material, directa o indirectamente, para prestar los servicios o producir, comercializar o entregar los bienes que amparan tales comprobantes, o bien, que dichos contribuyentes se encuentren no localizados, se presumirá la inexistencia de las operaciones amparadas en tales comprobantes.
Se recomienda no realizar operaciones con las personas que aparecen en esta lista.
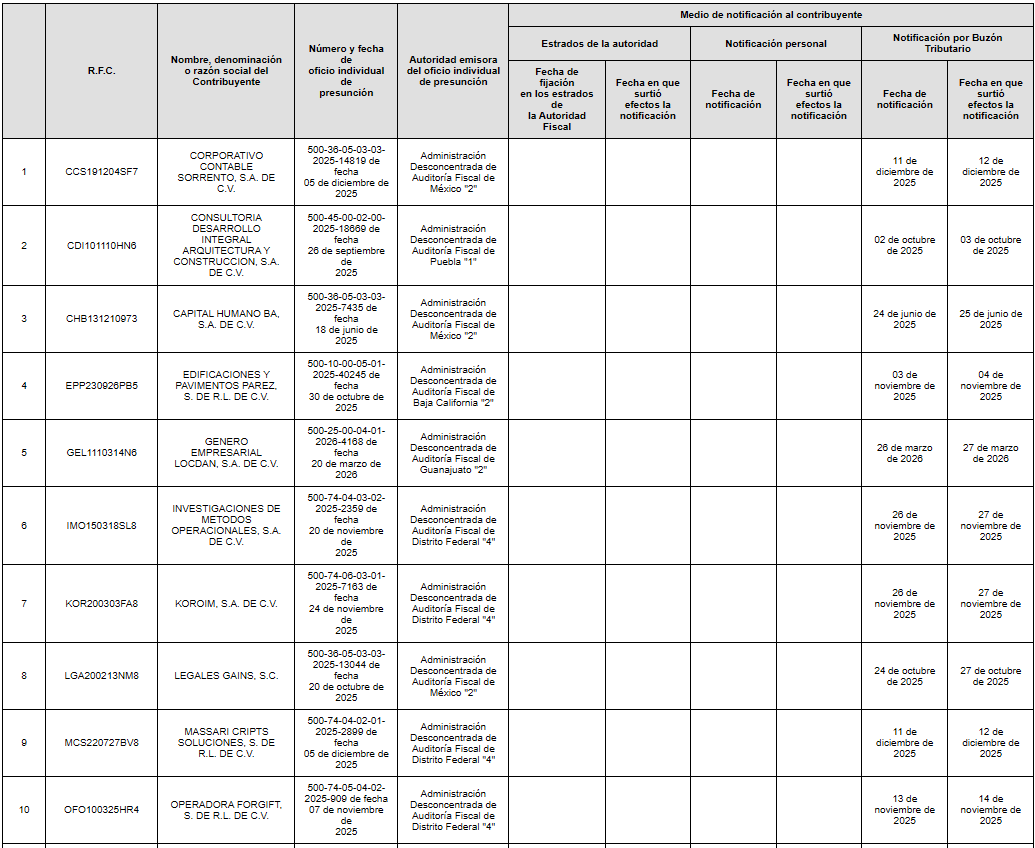
La Administración Central de Fiscalización Estratégica del Servicio de Administración Tributaria (SAT), con fundamento en el artículo 69-B del Código Fiscal de la Federación (CFF), identificó a diversos contribuyentes que emitieron comprobantes fiscales sin contar con activos, personal, infraestructura o capacidad material para realizar las operaciones que amparaban. Derivado de ello, se les notificaron oficios individuales de presunción y se les otorgó un plazo de quince días hábiles para presentar argumentos, documentación y pruebas que desvirtuaran los hechos imputados. A diferencia de otros procedimientos, los contribuyentes sí comparecieron y aportaron información; sin embargo, después de analizar y valorar las pruebas presentadas, las autoridades fiscales determinaron que estas eran insuficientes para desvirtuar las irregularidades señaladas, por lo que emitieron y notificaron las resoluciones individuales definitivas correspondientes. En consecuencia, al haber transcurrido más de treinta días hábiles desde la notificación de dichas resoluciones, sin que existiera alguna resolución judicial que ordenara la suspensión o declarara la nulidad o revocación del procedimiento, el SAT procedió a incorporar a dichos contribuyentes al listado definitivo previsto en el artículo 69-B del CFF, el cual será publicado en su portal de Internet y en el Diario Oficial de la Federación. Como resultado, los comprobantes fiscales expedidos por estos contribuyentes no producirán ni produjeron efecto fiscal alguno, conforme al quinto párrafo del citado artículo. El procedimiento se formalizó mediante el oficio número 500-05-00-00-00-2026-30410, de fecha 22 de septiembre de 2026, cuyo Anexo 1 comprende a los contribuyentes que, aunque presentaron argumentos y pruebas, no lograron desvirtuar las operaciones presuntamente inexistentes.
La presente resolución entrará en vigor el día de su publicación en el DOF: Debido a la naturaleza informativa del comunicado, los invitamos a consultar la publicación oficial en Diario Oficial de la Federación.