


De acuerdo con:
Artículo 69-B.- Cuando la autoridad fiscal detecte que un contribuyente ha estado emitiendo comprobantes sin contar con los activos, personal, infraestructura o capacidad material, directa o indirectamente, para prestar los servicios o producir, comercializar o entregar los bienes que amparan tales comprobantes, o bien, que dichos contribuyentes se encuentren no localizados, se presumirá la inexistencia de las operaciones amparadas en tales comprobantes.
Se recomienda no realizar operaciones con las personas que aparecen en esta lista.
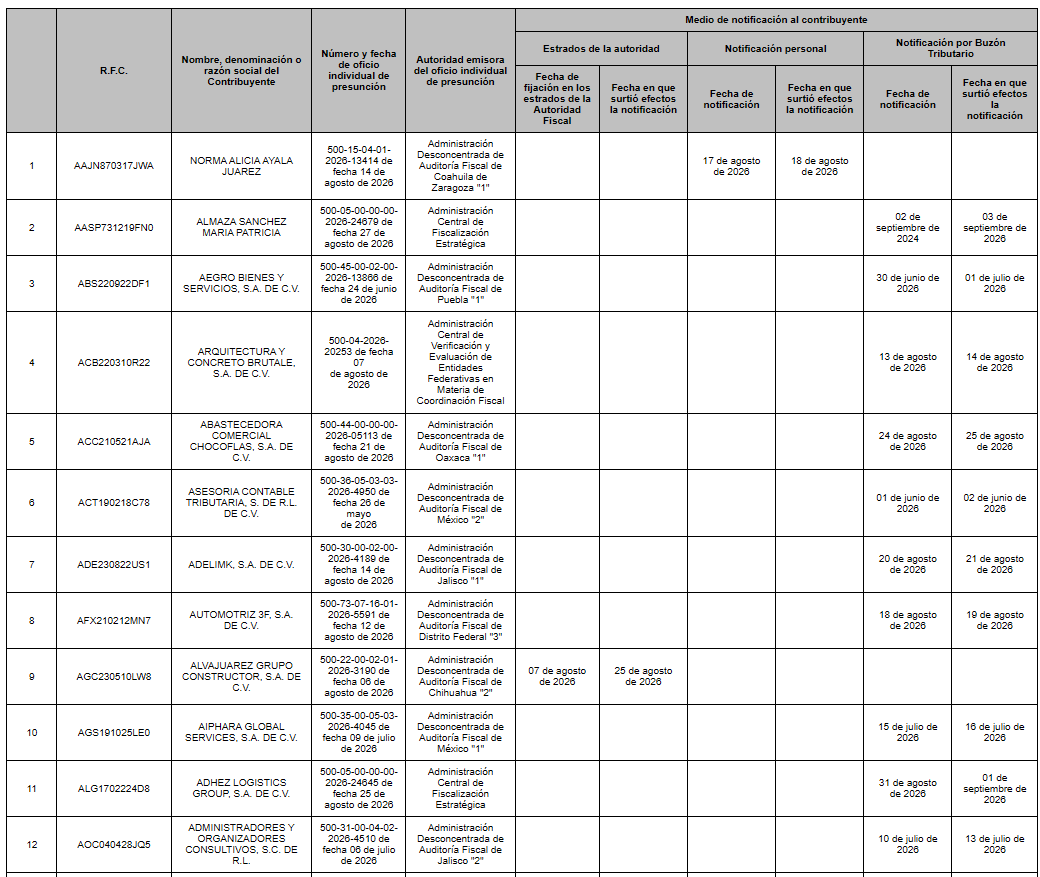
La Administración Central de Fiscalización Estratégica del Servicio de Administración Tributaria (SAT), mediante el oficio número 500-05-00-00-00-2026-24732, de fecha 4 de septiembre de 2026, informa, con fundamento en el artículo 69-B, párrafos primero y segundo, del Código Fiscal de la Federación (CFF), que diversos contribuyentes fueron ubicados en el supuesto de presunción de operaciones inexistentes, al detectarse que emitieron comprobantes fiscales sin contar con activos, personal, infraestructura o capacidad material para prestar los servicios o producir, comercializar o entregar los bienes amparados. Los contribuyentes señalados en el Anexo 1 podrán manifestar lo que a su derecho convenga y aportar documentación e información para desvirtuar los hechos imputados, mediante escrito libre presentado ante la autoridad fiscal emisora del oficio individual de presunción, dentro del plazo de 15 días hábiles, contados a partir de que surta efectos la última de las notificaciones, conforme al artículo 69, primer párrafo, del Reglamento del CFF, en relación con el artículo 135 del CFF. El escrito deberá presentarse en original y dos copias, firmado por el contribuyente o su representante legal, y cumplir con los requisitos establecidos en los artículos 18, 18-A y 19 del CFF. En caso de no presentar las pruebas dentro del plazo señalado o de que estas no sean suficientes para desvirtuar la presunción, la autoridad procederá conforme al cuarto párrafo del artículo 69-B del CFF, notificará la resolución correspondiente y publicará los datos de los contribuyentes en el listado definitivo del SAT, tanto en su portal de internet como en el Diario Oficial de la Federación, con el objeto de impedir la facturación de operaciones inexistentes y dar a conocer públicamente a quienes se encuentren en dicha situación.
La presente resolución entrará en vigor el día de su publicación en el DOF: Debido a la naturaleza informativa del comunicado, los invitamos a consultar la publicación oficial en el Diario Oficial de la Federación.